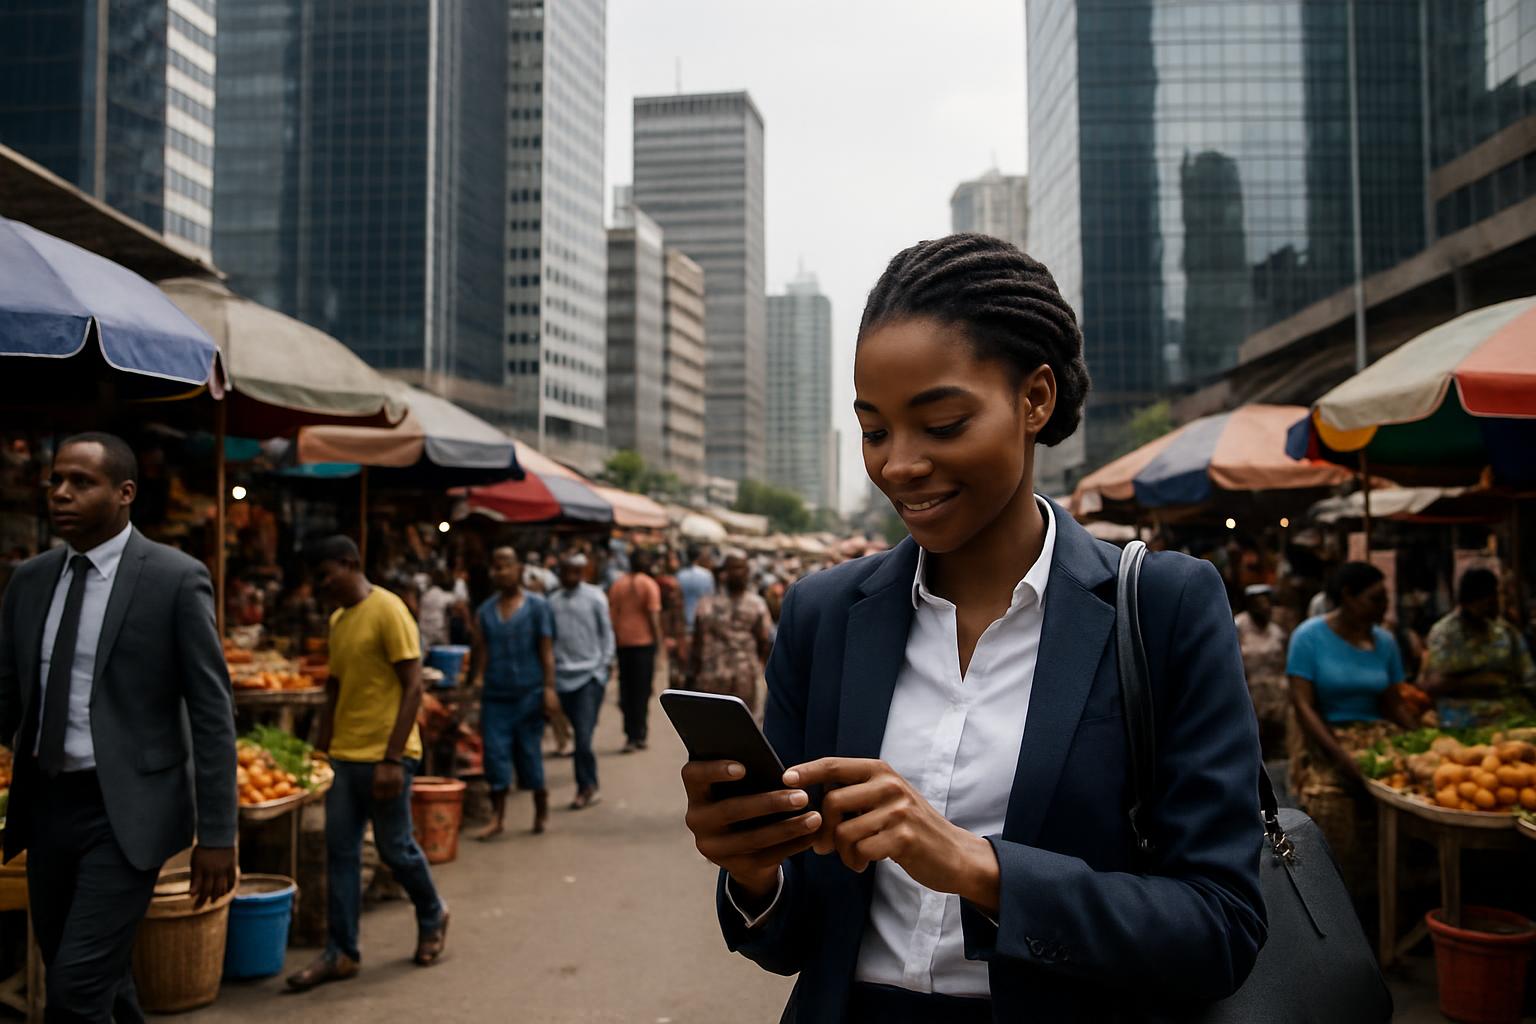
Selon Jeune Afrique, le crédit digital connaît un essor considérable en Afrique subsaharienne, notamment en Côte d’Ivoire. Des millions de personnes qui étaient auparavant exclues du système bancaire utilisent désormais des mini-prêts via leurs téléphones mobiles. Cette tendance représente une véritable révolution dans les usages bancaires en offrant un accès facilité à des fonds qui étaient auparavant inaccessibles.
La capacité à accéder à ces crédits, souvent sous forme d'applications mobiles, permet à de nombreux Ivoiriens de gérer des dépenses imprévues ou de financer de petits projets économiques. Une récente étude menée à Abidjan révèle que, malgré leur popularité croissante, ces crédits ne transforment pas fondamentalement la structure économique de leurs utilisateurs. En effet, les emprunteurs continuent d'évoluer dans un cadre économique précaire, et les mini-prêts ne suffisent pas à créer une stabilité financière durable.
Un des principaux avantages du crédit digital est sa rapidité d'accès. Les emprunteurs peuvent obtenir des fonds en quelques clics, ce qui est particulièrement précieux dans un contexte où les urgences financières peuvent survenir à tout moment. Cependant, cette accessibilité soulève aussi des questions sur la gestion de la dette. Les taux d'intérêt pratiqués par certaines plateformes peuvent être élevés, et les emprunteurs peuvent se retrouver dans des spirales d'endettement.
La recherche souligne également que ces crédits numériques sont souvent utilisés pour des besoins de consommation immédiate plutôt que pour investir dans des activités génératrices de revenus. Ce constat met en lumière la nécessité d’accompagner ces nouvelles pratiques avec des formations financières et des conseils sur la gestion de la dette.
Alors que le crédit digital continue de séduire les Ivoiriens, les défis que posent ces nouveaux outils doivent être pris en compte pour garantir que l'intégration dans le système bancaire se fasse de manière constructive et bénéfique pour les utilisateurs à long terme. Une meilleure éducation financière et la régulation des taux d'intérêt peuvent contribuer à rendre cette révolution bancaire plus équitable et durable pour tous.